Il 2026 sarà l'anno degli ETF slop?
Un anno record per i flussi verso gli ETF ha portato anche un'ondata di prodotti costosi e complicati. Cos'è l'"ETF slop", perché si diffonde e come riconoscerlo prima di comprare.
L'anno scorso è stato un anno record per gli ETF, con flussi che hanno superato ancora una volta i picchi storici. La crescita non riguarda solo i mercati azionari statunitensi, ma coinvolge sempre di più anche obbligazioni, mercati emergenti e soluzioni multi-asset. Gli ETF sono ormai lo strumento di riferimento per una fetta crescente di investitori retail.
Ma non è tutto oro quello che luccica.
Se è vero che gli ETF stanno conquistando una quota di mercato sempre più ampia e che sempre più investitori li preferiscono a strumenti spesso più costosi e inefficaci, è anche vero che l'industria si sta adattando rapidamente a questa nuova domanda. In particolare, molti emittenti cercano di recuperare margini con prodotti più complessi e con costi più alti. Il 2026 potrebbe essere l'anno in cui, anche in Europa, inizieremo a vedere più chiaramente gli effetti di questi cambiamenti.
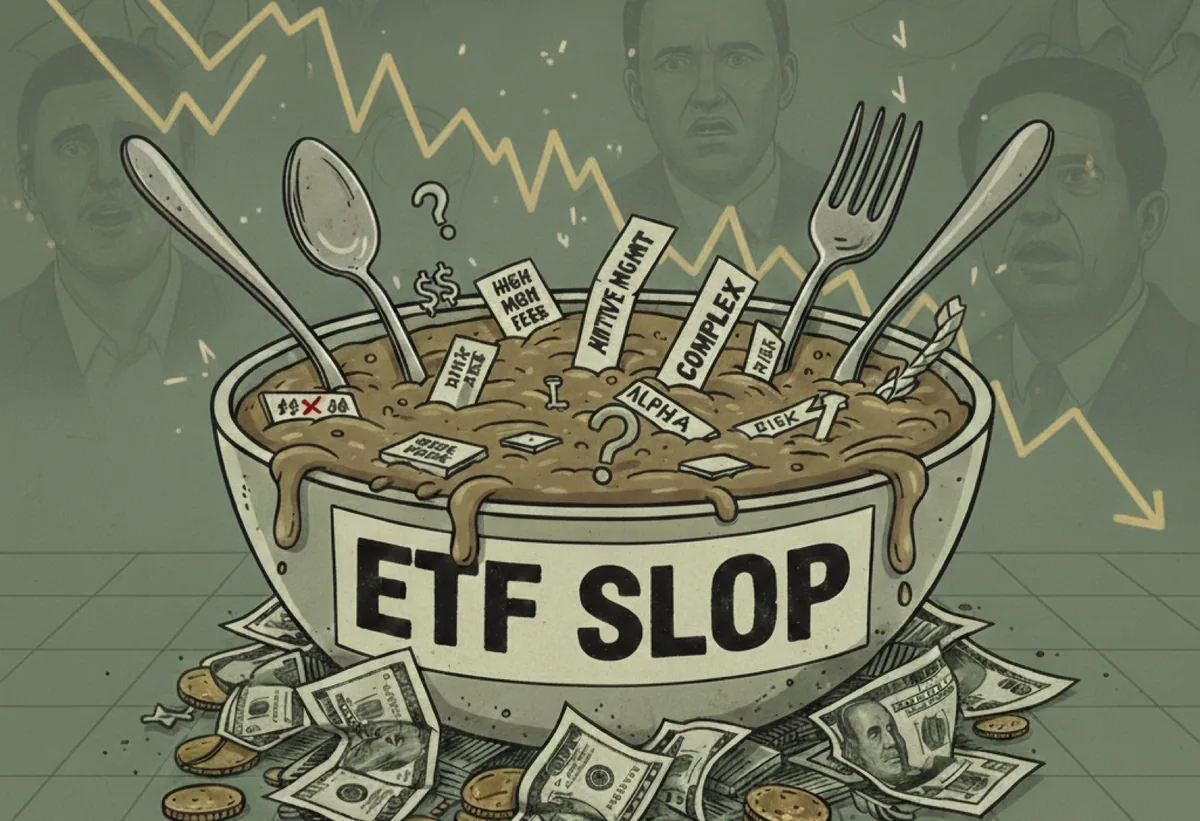
Che cos'è l'ETF slop? #
Ho incontrato questo termine per la prima volta in uno degli ultimi video di Ben Felix, che lo usa per descrivere una deriva sempre più visibile nell'industria degli ETF.
Il termine "slop" (letteralmente "pappetta" o "scarti") è stato preso in prestito dal mondo digitale, dove indica contenuti di bassa qualità prodotti in massa, spesso con l'intelligenza artificiale, che finiscono per intasare il web.
Applicato alla finanza, l'ETF slop indica la proliferazione di nuovi ETF a gestione attiva e strutturalmente complessi, progettati più per catturare commissioni e attenzione che per offrire un vantaggio reale all'investitore nel lungo periodo.
Per anni gli ETF sono stati il simbolo del "buon investimento": passivi, trasparenti, diversificati e con costi molto bassi. Negli ultimi anni, però, l'industria ha lanciato sempre più prodotti che sembrano allontanarsi da questa filosofia. L'anno scorso, per esempio, negli Stati Uniti sono stati lanciati più di 1.000 ETF, di cui l'84% a gestione attiva. Anche i costi salgono: il costo medio di un nuovo ETF lanciato negli Stati Uniti è dello 0,7%. Un dato competitivo rispetto a molti fondi tradizionali che vengono spesso proposti come alternative, ma che segnala una tendenza tutt'altro che positiva se confrontata con lo spirito originale degli ETF.
Le caratteristiche distintive dello "slop" #
Ovviamente non tutti i prodotti lanciati di recente sono spazzatura. L'innovazione esiste e in alcuni casi può avere senso. Nel suo video, però, Ben Felix individua tre caratteristiche ricorrenti che tendono a distinguere l'ETF slop:
- Costi elevati: come accennato, questi prodotti tendono ad avere costi di gestione sopra la media, che spesso raggiungono o superano l'1%. Costi di questo tipo richiedono rendimenti in eccesso costanti per essere giustificati, cosa che nella maggior parte dei casi non avviene.
- Complessità: molti di questi ETF usano derivati, leva finanziaria o strategie basate su opzioni. Questo rende difficile per l'investitore medio capire cosa sta effettivamente comprando, quali sono i rischi reali e come il prodotto potrebbe comportarsi in scenari di mercato avversi.
- Marketing basato sui bias: il successo commerciale di questi ETF è spesso legato più alla narrazione che ai fondamentali. Si sfruttano l'entusiasmo per le nuove mode, la ricerca di un reddito "facile" o la paura di perdere, facendo leva su bias ben noti della finanza comportamentale.
L'espansione in Europa e il ruolo dell'ETF-as-a-service #
Questa tendenza non è limitata agli Stati Uniti. Anche in Europa stanno iniziando a comparire segnali simili, seppure con un po' di ritardo. L'ascesa di prodotti di questo tipo potrebbe essere favorita da nuove infrastrutture come l'"ETF-as-a-service".
Ci sono già aziende del settore europeo che lanciano prodotti per creare facilmente nuovi ETF anche per banche private, gestori patrimoniali e piattaforme digitali che fino a pochi anni fa non avrebbero avuto le risorse per farlo. L'obiettivo dichiarato è democratizzare l'accesso al veicolo ETF, ma l'effetto collaterale potrebbe essere un aumento significativo di prodotti nati più per esigenze commerciali che per risolvere problemi di investimento reali.
Servizi come questi riducono drasticamente le barriere all'ingresso abbassando:
- I tempi di approvazione: da 12–24 mesi a 3–5
- I costi: da circa 1 milione di dollari a importi tra i 50.000 e i 150.000 dollari
In un contesto del genere diventa molto più facile testare nuove idee di prodotto, ma anche saturare il mercato con ETF di nicchia destinati a sopravvivere solo finché riescono ad attirare flussi.
Conclusioni #
In sintesi, l'ETF slop è il risultato di un'industria che cerca di recuperare i margini di profitto persi con la rivoluzione dei prodotti passivi a basso costo. Il veicolo ETF resta estremamente efficiente, ma non è più una garanzia di qualità in sé.
Per chi si avvicina oggi all'investimento, orientarsi in un mare di prodotti potrebbe diventare sempre più complesso: la qualità esiste ancora, ma è sempre più sepolta sotto una montagna di prodotti progettati per essere venduti più che per rendere.